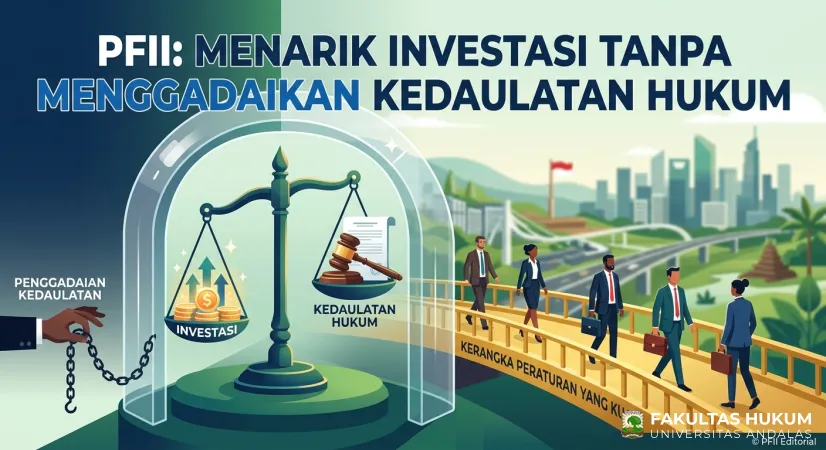
PFII: Menarik Investasi Tanpa Menggadaikan Kedaulatan Hukum
Indonesia ingin menjadi pusat finansial dunia. Namun, sebelum mengundang modal global, negara perlu memastikan bahwa pengadilan khusus yang dibentuk untuk melayani investor tidak justru menciptakan pulau hukum baru di dalam wilayah Indonesia.
Pengesahan Undang-Undang tentang Pusat Finansial Internasional Indonesia (PFII) pada 21 Juli 2026 menandai ambisi baru Indonesia dalam persaingan pusat keuangan global. Namun, proses pembentukannya yang hanya berlangsung 19 hari sejak pembahasan dimulai 2 Juli hingga disahkan 21 Juli menimbulkan pertanyaan serius mengenai kualitas partisipasi bermakna (meaningful participation) publik, harmonisasi regulasi, dan kematangan pengujian desain kelembagaan PFII. Sebagai tindak lanjut amanat Pasal 248A UU Nomor 4 Tahun 2026 tentang Perubahan atas UU P2SK, kecepatan ini berisiko mengurangi ruang bagi akademisi, praktisi, dan masyarakat sipil untuk menguji desain kelembagaan secara mendalam, termasuk potensi tumpang tindih kewenangan dengan OJK, Bank Indonesia, LPS, dan PPATK.
Ambisi ekonominya tidak kecil. Pemerintah dan DPR memproyeksikan PFII menarik dana family office global senilai sekitar USD3,2 triliun dan investasi hingga Rp500 triliun. Dan angka ini harus dipahami sebagai target kebijakan, bukan hasil yang telah terbukti. Justru karena targetnya besar, aspek hukum tidak boleh menjadi pelengkap. Investor tidak hanya mencari insentif pajak, tetapi pengadilan yang independen, cepat, dan dapat diprediksi. Di sinilah nilai tambah Pengadilan PFII yang mana sistem peradilan nasional dinilai belum sepenuhnya mampu memberi kepastian itu,. Akibat kurangnya spesialisasi hakim dalam sengketa keuangan internasional, keterlambatan penyelesaian perkara, tantangan pelaksanaan putusan lintas yurisdiksi dan problem spesifik yang belum terjawab oleh pengadilan yang ada.
Soal konstitusionalitasnya, ratio decidendi Putusan MK Nomor 012-016-019/PUU-IV/2006 menegaskan pengadilan khusus hanya sah sepanjang tetap berada dalam salah satu dari empat lingkungan peradilan di bawah Mahkamah Agung dan dibentuk dengan undang-undang. Ketentuan ini dielaborasikan dengan Pasal 27 ayat (1) UU Nomor 48 Tahun 2009 tentang Kekuasaan Kehakiman yang mensyaratkan pengadilan khusus berada di bawah salah satu lingkungan peradilan MA, sedangkan Pasal 1 angka 8 mendefinisikannya sebagai pengadilan berkewenangan khusus yang diatur undang-undang. Karena itu, persoalannya bukan apakah Indonesia boleh memiliki pengadilan khusus, melainkan di mana ia ditempatkan, siapa yang mengawasi, dan seberapa jauh kewenangannya menjangkau perkara yang selama ini menjadi ranah lembaga nasional.
Pasal 39 ayat (1) UU PFII memberi Pengadilan PFII kewenangan atas: (a) kegiatan usaha di PFII; (b) sengketa kontrak yang dilaksanakan di PFII; (c) sengketa fasilitas perpajakan; (d) sengketa transaksi di PFII; (e) sengketa komersial internasional terkait PFII; (f) penafsiran Peraturan Dewan PFII; dan (g) pengakuan-pelaksanaan putusan arbitrase terkait PFII. Rumusan "berkaitan dengan" dan "mempunyai keterkaitan" pada poin (a) dan (e) tampak fleksibel, tetapi berpotensi menimbulkan ketidakpastian yaitu sengketa mana yang benar-benar menjadi kewenangan Pengadilan PFII, dan mana yang tetap milik pengadilan umum, PTUN, atau Pengadilan Pajak?
Kekhawatiran ini membesar karena PFII memiliki lembaga pengawasan keuangan tersendiri, sementara OJK, BI, LPS, dan PPATK tetap memegang kewenangan nasional. OJK sendiri meminta agar koordinasi antar-otoritas diatur tegas. Bayangkan bank di PFII melanggar prinsip kehati-hatian dan dampaknya menjalar ke pasar domestic, apakah keputusan pengawas PFII diuji Pengadilan PFII, sementara tindakan OJK diuji forum lain? Dua forum dengan penilaian berbeda atas peristiwa yang sama justru melemahkan kepastian hukum yang ingin diciptakan.
Preseden Qatar Financial Centre relevan di sini. Karena QFC memisahkan Civil and Commercial Court untuk sengketa perdata-komersial dari Regulatory Tribunal untuk menguji keputusan regulator. Bahkan pengajuan Banding pun tidak otomatis menangguhkan keputusan regulator melainkan penundaan harus dimohonkan secara khusus. Model ini melindungi efektivitas pengawasan tanpa menutup akses keadilan bagi pelaku usaha. Kekhususan PFII yang menggunakan bahasa Inggris, prinsip common law, hakim internasional, memang dapat memperkuat daya saing, sebagaimana yang digunakan oleh DIFC Courts dan AIFC Court. Namun preseden itu tidak boleh ditiru hanya pada sisi yang menarik investor melainkan batas yurisdiksi dan mekanisme pengawasan juga wajib diadopsi agar PFII tidak menjadi rezim hukum yang berdiri sendiri.
Maka UU PFII sebaiknya dipahami sebagai konstitusional bersyarat yaitu dapat dibenarkan sepanjang Pengadilan PFII ditempatkan tegas di bawah sistem kekuasaan kehakiman nasional, memiliki yurisdiksi limitatif, dan tidak mengambil alih kewenangan OJK atas pengawasan sistemik, pencucian uang, serta perlindungan konsumen. Sengketa pajak juga tetap harus berada pada Pengadilan Pajak, sebagaimana diingatkan Mahkamah Agung. PFII patut didukung sebagai instrumen investasi, tetapi dukungan itu bukan cek kosong. Indonesia dapat menawarkan kepastian hukum global tanpa mengorbankan kedaulatan hukum nasional. Syaratnya sederhana namun mendasar: PFII harus menjadi kawasan khusus dalam sistem hukum Indonesia, bukan sistem hukum khusus yang berdiri di luar Indonesia.

Komentar